

近日,中国汽车流通协会发布的最新监测数据显示,2026年10月汽车经销商库存预警指数为62.2%,同比上升9.6个百分点,环比下降1.0个百分点,库存预警指数依旧位于荣枯线之上,流通渠道整体压力并未缓解。
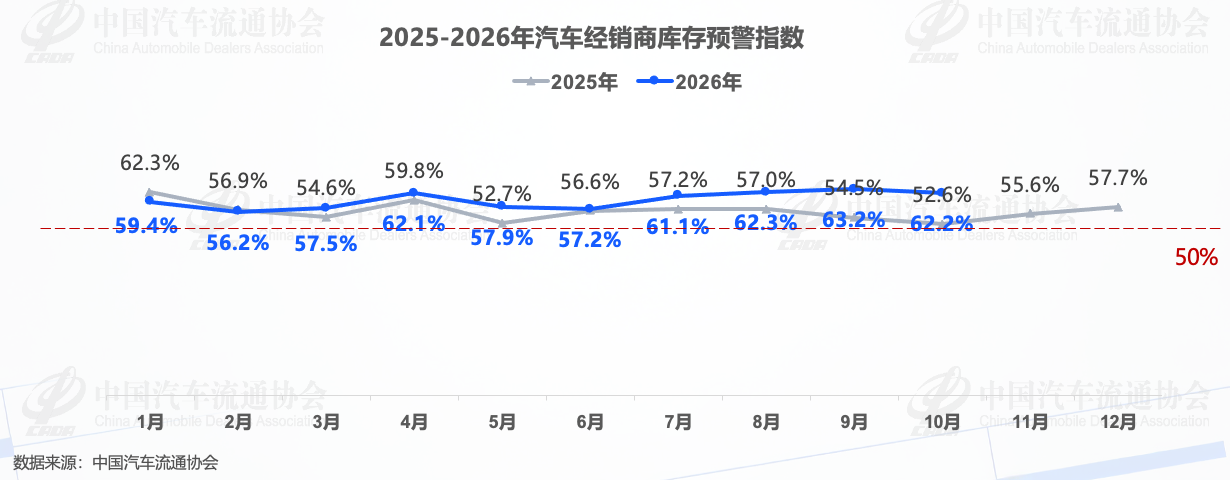
中国汽车流通协会产业协调工作委员会樊宇表示,10月车市迎来传统“银十”旺季,但今年市场成色明显不足,呈现出“上半月冲高、下半月回落”的运行态势。受国庆假期、多地秋季车展以及各类终端促销政策带动,上旬门店到店客流、订单规模明显走高;进入下半月,市场热度快速回落至常规水平,需求释放的持续性偏弱。终端消费端,消费者持币观望情绪持续蔓延,多数用户选择等待年末更大优惠窗口,比价博弈加剧、购车决策周期拉长,有效线索质量下滑。与此同时,新能源渗透率持续提升,叠加油价因素约束,持续分流燃油车潜在客群,多重因素共同压制成交表现,旺季预期未能兑现。综合判断,预计10月乘用车终端零售量在165万辆左右,环比9月基本持平。
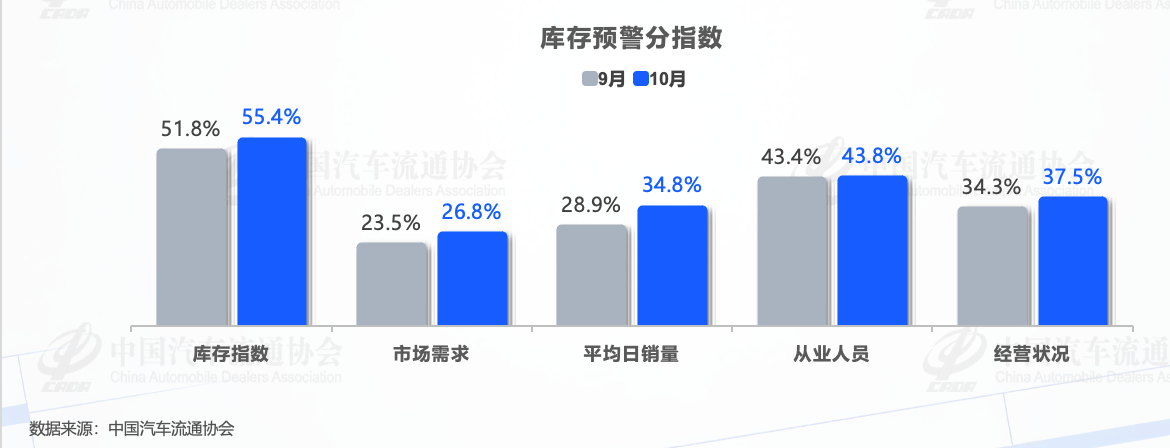
从分指数看:库存、市场需求、平均日销量、从业人员、经营状况分指数环比均上升。10月汽车终端成交、经销商经营状况较9月有所改善,但渠道库存压力同步走高,库存风险仍需警惕。
从区域指数看:10月全国总指数为62.2%,北区指数为68.3%,东区指数为52.7%,西区指数为62.5%,南区指数为63.1%。北区、南区、西区指数均高于全国平均水平,市场压力更大;东区表现相对较好。区域之间市场行情分化明显,北区、南区压力环比进一步提升,西区、东区压力环比有所缓解,但全行业渠道经营压力普遍处在较高区间。
从品牌类型指数看:10月豪华及进口、自主品牌指数环比小幅下降,压力边际缓解;主流合资品牌指数环比上升至64.2%,成为三类品牌中渠道压力最大的板块。
成交率方面:10月成交率依旧下行。43.8%的经销商认为成交率“下降”;40.2%的经销商认为成交率“基本持平”;仅有16.1%的经销商反馈成交率实现“增长”。尽管车展拉动到店线索增长,但消费者观望心态制约转化效率,线索向订单转化难度加大。
成交价格方面:10月终端成交价格延续下降态势。44.6%的经销商表示出现“降价”;53.6%认为价格“基本持平”;仅有1.8%经销商反馈价格“涨价”。行业价格战延续,终端以价换量的局面没有发生本质改变。
库存量方面:10月经销商库存量呈增长态势。认为库存量“下降”的经销商占比17.0%;认为“基本持平”占比55.4%;认为库存量“增长”的经销商占比达27.7%,占比较上月明显提升。旺季过后需求快速回落,库存去化节奏放缓,经销商库存规模有所提升。
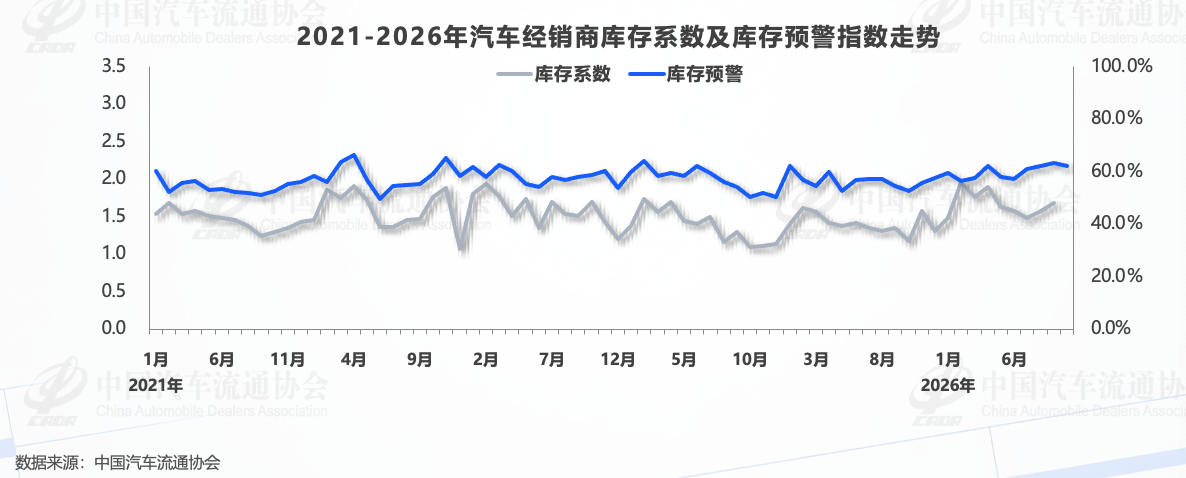
结合历史规律,库存预警指数与库存系数走势保持一致,预计10月汽车经销商库存系数环比微降,但整体库存压力仍处于高位。
调研显示,多数经销商对11月市场需求偏谨慎。认为下月市场需求“减少”的经销商比例为40.2%;认为需求“持平”的比例为46.4%;认为“增加”的比例仅13.4%。
汽车经销商预判11月经营状况难言乐观。认为下月经营状况“不好”的经销商比例为27.7%;认为经营状况“一般”的比例为66.1%;认为经营状况“好”的比例仅6.3%。
樊宇表示,在经销商经营状况方面,当前行业核心矛盾已经发生转移,从过去销量目标考核压力,逐步转向资金链安全和门店整体盈利压力。新车销售价格倒挂现象没有明显好转,经销商普遍面临新车亏损的困境。客流不足、成交周期拉长拖累销量完成;高库存、长库龄车辆周转缓慢,叠加主机厂任务压库,大量资金被库存占用。同时售后进厂台次下滑,零服吸收率走低,保费、事故车业务承压,进一步削弱了经销商的盈利底盘,渠道经营风险进一步累积。
从经销商对11月及年末市场预期来看,进入11月,车企正式开启年末冲量,双11营销活动、广州车展、年末冲量促销政策,叠加部分地区购车补贴临近截止的窗口期效应,有望带动门店客流与线索量环比改善,市场存在小幅回暖的基础。但是终端内生有效需求偏弱,价格战持续发酵,市场很难出现大幅回暖。调研显示,91.1%的经销商预判2026全年汽车销量同比下滑,其中33.9%的经销商预计全年降幅达到15%以上,24.1%的经销商判断全年销量降幅突破25%。
综上所述,今年车市需求下行叠加行业激烈价格竞争,市场回暖更多依靠短期促销和政策刺激,内生增长动力不足。年末旺季行情能否兑现,一方面要看冲量政策、车展效应能否撬动真实消费释放;另一方面,也需要相对理性的价格环境作为支撑,单纯依靠降价促销,难以实现行业良性复苏。中国汽车流通协会建议,中小经销商要重点把控库存规模,保障资金链安全,规避年末经营风险。
来源:中国汽车报


