

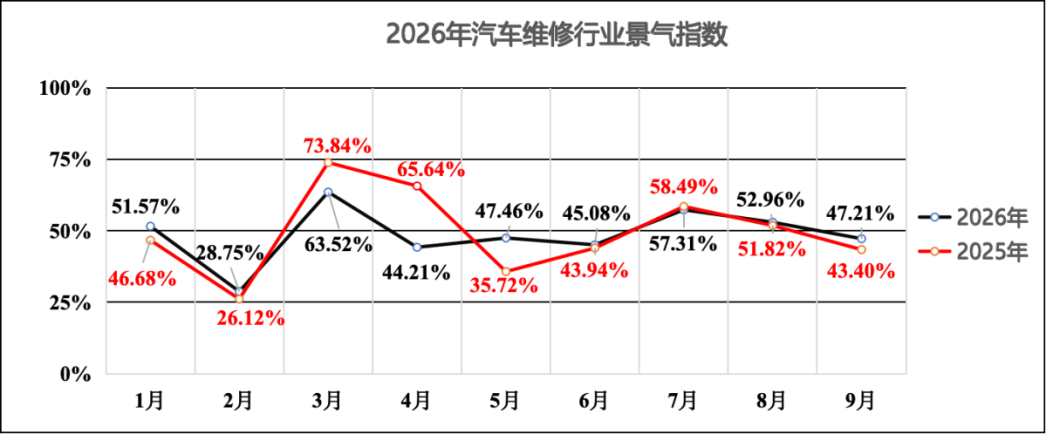
近日,中国汽车维修行业协会、大连海事大学综合交通运输智能技术与装备教育部工程研究中心联合发布2026年第三季度汽车维修行业景气指数。景气指数编制数据覆盖全国各省、自治区和直辖市。经测算,2026年第三季度(7—9月)汽车维修行业景气指数均值为52.49%,较二季度提高6.91个百分点,季度平均景气水平回升至荣枯分界线以上。从月度走势看,7月、8月和9月指数分别为57.31%、52.96%和47.21%,呈现先升后降、季末回落至收缩区间的特征,表明行业景气回升的持续性仍有待观察。
行业总体运行:季度景气回升,月度波动加大
从月度走势看,2026年7—9月汽车维修行业景气指数分别为57.31%、52.96%和47.21%。7月份指数回升至50%的荣枯分界线之上,与6月份比较上升12.23个百分点;8月份和9月份连续回落,分别较上月下降4.35和5.75个百分点,9月份重新降至荣枯分界线以下。三季度月度指数最高值与最低值相差10.10个百分点,行业景气水平呈现先升后降、月度波动加大的运行特征。
从季度表现看,三季度汽车维修行业景气指数均值为52.49%,较二季度的45.58%提高6.91个百分点,为2026年以来首次回升至50%以上。二季度各月指数集中在44.21%—47.46%之间,月度波动相对较小;三季度各月指数分布在47.21%—57.31%之间,波动幅度明显扩大。景气指数研究相关负责人表示,季度平均景气水平虽有所改善,但9月份指数已重新进入收缩区间,表明本轮景气回升尚未形成持续稳定的运行态势。
与2025年同期相比,2026年7月份汽车维修行业景气指数下降1.18个百分点,8月份和9月份分别上升1.14和3.81个百分点,同比差值逐月改善。总体来看,三季度行业景气指数较上年同期呈现由低于同期转为高于同期的变化,但季度内指数连续回落,反映出行业景气改善仍存在一定波动,其持续性有待进一步观察。
新能源汽车维修:业务景气持续偏弱,与总体差距收窄
2026年7月至9月,新能源车业务量指数分别为44.21%、43.86%和42.83%,三季度均值为43.63%,连续三个月低于50%的荣枯分界线。从月度变化看,8月份和9月份分别较上月下降0.35和1.03个百分点,季度内累计下降1.38个百分点,整体呈小幅回落态势,表明样本企业新能源汽车维修业务量景气水平持续偏弱。
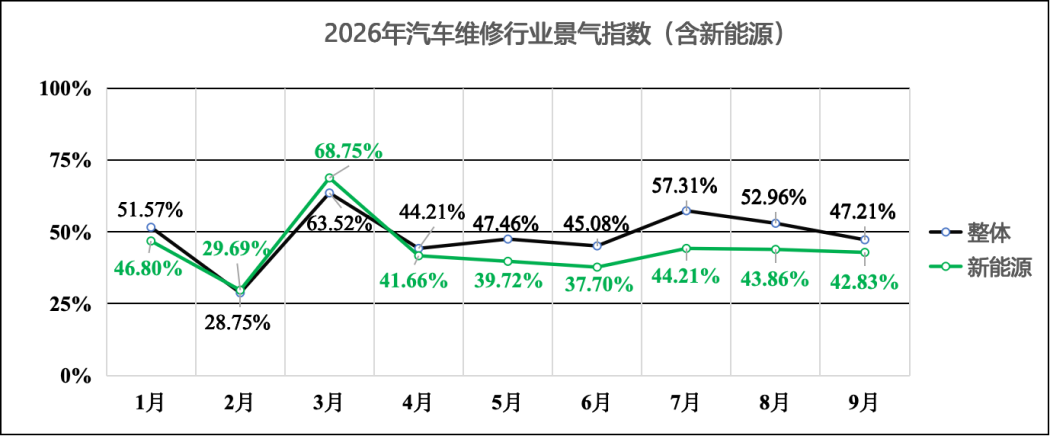
景气指数研究相关负责人表示,与行业总体景气指数相比,新能源车业务量指数在7月、8月和9月分别低13.10、9.10和4.38个百分点,差距逐月收窄。其中,7月份行业总体指数明显回升,而新能源车业务量指数未同步上升,两者差距达到13.10个百分点;此后随着行业总体指数连续回落,两者差距逐步缩小。两者差距收窄主要源于行业总体指数降幅较大,而新能源车业务量指数仅小幅回落,并不意味着新能源汽车维修业务景气水平改善。
总体来看,三季度新能源车业务量指数波动幅度小于行业总体指数,但始终处于收缩区间,反映出新能源汽车维修业务量景气变化与行业总体运行走势存在差异。后续仍需结合业务量变化及相关经营指标,持续跟踪新能源汽车维修业务的发展态势。
不同类型企业:景气走势分化,二类企业承压突出
分企业类型看,2026年7月份一类、二类和三类企业景气指数分别为54.80%、53.71%和58.05%,均处于50%的荣枯分界线以上,其中三类企业指数最高。8月份,一类企业景气指数小幅上升至55.04%,三类企业回落至52.32%,两类企业仍处于景气区间;二类企业则由53.71%下降至46.90%,降幅为6.81个百分点,退入收缩区间。进入9月份,一类、二类和三类企业景气指数分别下降至43.55%、39.19%和47.69%,均低于荣枯分界线。其中,一类企业较上月下降11.49个百分点,降幅最大;二类企业较上月下降7.71个百分点,连续两个月处于收缩区间;三类企业较上月下降4.63个百分点,回落幅度相对较小。
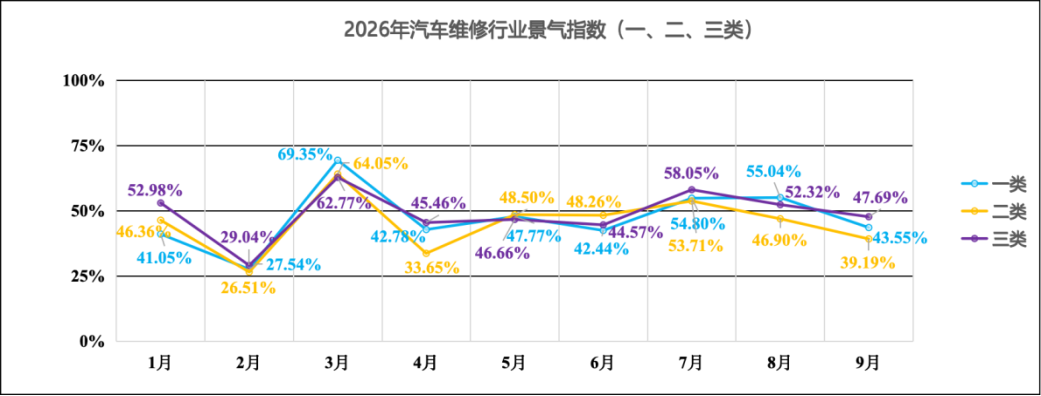
从季度整体表现看,一类、二类和三类企业景气指数均值分别为51.13%、46.60%和52.69%,其中二类企业季度均值低于50%。7月至9月,三类企业指数分别累计下降11.25、14.52和10.36个百分点,二类企业累计回落幅度最大,且9月份指数降至39.19%,为三种类型企业中最低。总体来看,不同类型企业景气表现存在一定差异,二类企业面临的经营景气压力相对突出。
来源:中国汽车报


