

据中国汽车流通协会发布的数据,2026年8月,全国二手车市场交易量151.63万辆,环比下降2.90%,同比下降11.19%,交易金额为969.72亿元。2026年1‑8月,二手车累计交易量1279.11万辆,同比下降1.14%,与同期相比减少了14.73万辆,累计交易金额为8399.72亿元。
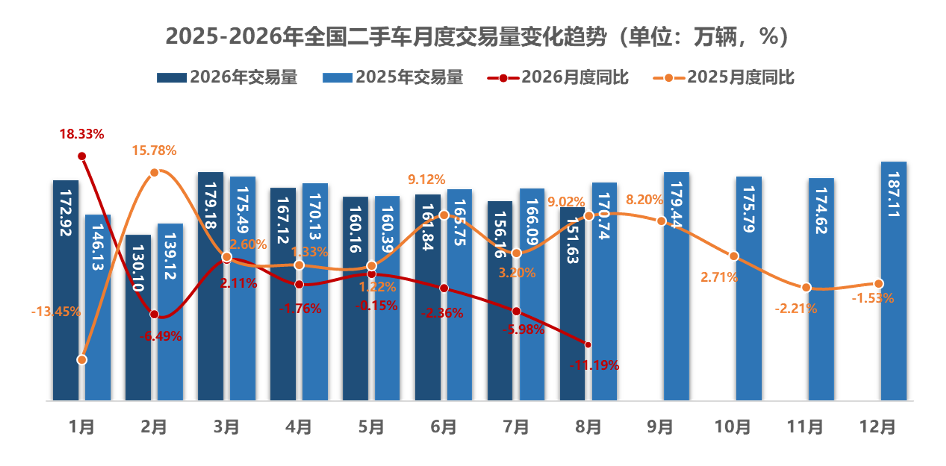
2026年8月,全国二手车市场交易量151.63万辆,环比下降2.90%。基本型乘用车共交易80.85万辆,环比下降3.06%,同比下降15.16%;SUV共交易19.78万辆,环比下降2.96%,同比下降12.07%;MPV共交易10.80万辆,环比下降3.53%,同比下降5.05%;交叉型乘用车共交易3.72万辆,环比下降1.23%,同比下降11.52%。
二手车商用车交易方面,客车共交易9.05万辆,环比下降4.07%,同比下降4.89%;货车12.88万辆,环比下降1.52%,同比下降14.0%。
整体来看,8月份乘用车和商用车市场较上个月和去年同期均有所回落,绝大多数细分车型交易量出现下滑。
2026年1‑8月,二手车累计交易量1279.11万辆,同比下降1.14%。乘用车累计交易978.94万辆,同比下降3.97%。其中,基本型乘用车累计交易688.55万辆,同比下降5.79%;SUV共交易168.81万辆,同比下降1.28%;MPV共交易90.76万辆,同比增长6.87%;交叉型乘用车共交易30.82万辆,同比下降5.48%。
二手车商用车交易方面,货车共交易了108.69万辆,同比下降0.83%;客车76.27万辆,同比增长4.35%。
从二手车交易车辆使用年限来看,2026年8月,二手车使用年限在3‑6年的交易占比最多,占45.7%,环比提升0.6个百分点,同比提升3.4个百分点;使用年限在3年内车型占31.9%,环比提升0.2个百分点,同比提升6.0个百分点;车龄在7‑10年的车型占13.9%,环比下降0.5个百分点,同比下降4.8个百分点;车龄10年以上的车型占比为8.5%,环比下降0.2个百分点,同比下降4.6个百分点。
从今年1‑8月二手车交易车辆使用年限来看,二手车使用年限在3‑6年的交易量最多,占比为44.3%,较去年同期下降0.4个百分点;使用年限在3年内车型占比为30.6%,较去年同期增长了3.8个百分点;车龄在7‑10年的车型占比为15.7%,较去年同期下降了1.5个百分点;车龄10年以上的车型占比为9.4%,较去年同期下降了2个百分点。
从区域情况来看,2026年8月,全国二手车市场延续整体回调态势,六大区域交易量多数环比下行,市场呈现普跌运行、仅个别区域微增的运行格局。核心区域交易量依旧维持高位,但环比走势分化:华东、西北降幅相对温和,中南、华北回落幅度有所扩大;仅西南实现微弱正增长,东北由前期持平转为明显回落,全国市场整体延续承压,交易总量较上月继续收缩。
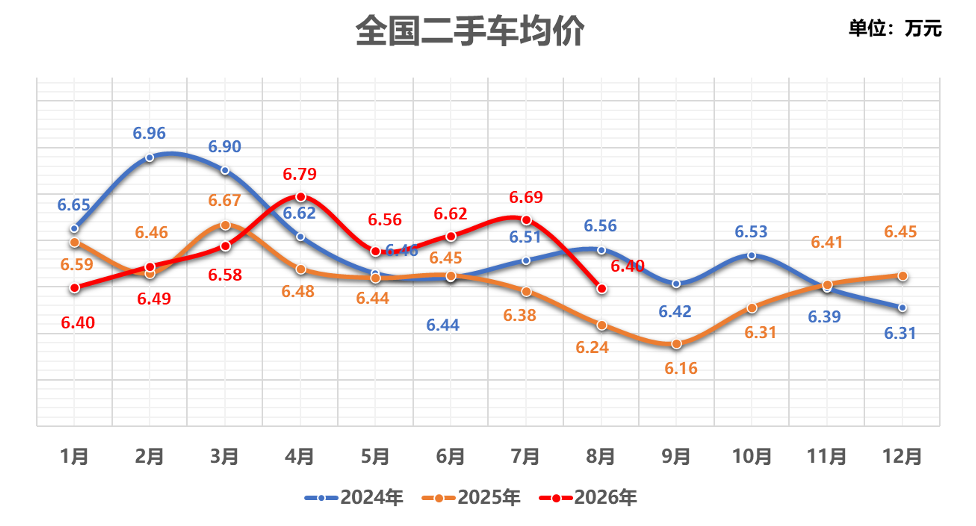
8月份,二手车交易均价为6.40万元,较7月份减少了0.29万元,较去年同期增长了0.16万元。
从8月二手车跨区域流通情况来看,二手车转籍率为30.80%,环比上月下降1.1个百分点,同比去年同期基本持平。二手车转籍总量为46.70万辆,环比下降6.15%,较去年同期下降11.3%。
中国汽车流通协会分析认为,2026年8月国内二手车市场整体承压,交易量无论是环比、同比双双下滑,交易均价小幅回落。从车型结构上,绝大多数细分车型交易量走弱;车龄结构持续向低龄化倾斜,3‑6年车龄的二手车仍是交易主力,3年以内准新车占比抬升,老旧车辆占比持续收缩。区域层面呈现“普跌、个别微增”的格局,仅西南地区交易量实现小幅上涨。流通方面,本月二手车跨区域转籍率有所回落。放眼1‑8月累计数据,市场整体处在小幅下行通道,但内部结构出现分化:MPV、客车品类实现了正向增长。总体而言,当前二手车市场需求偏弱,不过消费偏好正在向年轻化车况集中,结构性调整特征明显。
来源 :中国汽车报


